
Panel Veri Analizinde İlk Adım: Birim Etkilerini Keşfetmek ve Doğru Modeli Seçmek
Panel veri analizi, ekonometride hem zaman boyutunu hem de kesit boyutunu bir arada kullanabilmemizi sağlayan güçlü bir analitik araçtır. Ancak bu analiz yönteminin karmaşıklığı, konuya yeni başlayanlar için zorlayıcı olabilir. Bu nedenle, bu yazıda tek yönlü statik panel veri modelleri üzerine odaklanarak konuyu mümkün olduğunca basitleştirmeye çalıştık.
Panel veri analizi, ekonometride hem zaman boyutunu hem de kesit boyutunu bir arada kullanabilmemizi sağlayan güçlü bir analitik araçtır. Ancak bu analiz yönteminin karmaşıklığı, konuya yeni başlayanlar için zorlayıcı olabilir. Bu nedenle, bu yazıda tek yönlü statik panel veri modelleri üzerine odaklanarak konuyu mümkün olduğunca basitleştirmeye çalıştık.
Gerçek hayattaki panel veri uygulamalarında hem birim etkileri hem de zaman etkileri aynı anda söz konusu olabilir. Bu durumda çift yönlü panel veri modelleri kullanılır. Ayrıca, dinamik panel veri modelleri, mekânsal panel veri modelleri gibi daha karmaşık yaklaşımlar da mevcuttur. Ancak bu yazının amacı, panel veri analizinin temel mantığını ve birim etkilerinin nasıl ele alındığını anlaşılır kılmaktır. Bu sebeple, kapsamlı bir panel veri analizinde mutlaka kontrol edilmesi gereken temel varsayımlar (normallik, otokorelasyon, değişen varyans, çoklu doğrusal bağlantı testleri), model spesifikasyon testleri, güçlü standart hatalar gibi konular bu yazının kapsamı dışında bırakılmıştır. Yazımızın odak noktası, "Panel verimde birim etkisi var mı? Varsa nasıl modellenir?" sorularına yanıt vermektir. Bu temel anlayışı kavradıktan sonra, daha ileri düzey panel veri tekniklerine geçiş yapılabilir
İki açıklayıcı değişken içeren tek yönlü bir panel veri modeli için çoklu doğrusal regresyon modeli denklem 1’deki gibi tanımlanabilir.
| (1) | |
Denklem (1)'de hem alt imi hem de alt imi vardır. Bu durumda değişkenler ve hata terimi hem zamana hem de birimlere göre değişmektedir (Baltagi, 2021).
\
Panel veride ayrıca sabit terim ve/veya tahmin katsayılarının da birimlere göre değişmesi söz konusu olabilir. Fakat tek yönlü statik panel veri tahmini olarak tanımladığımız Klasik Havuzlanmış En Küçük Kareler, Rastsal Etkiler ve Sabit Etkiler modelinde sabit terim ve katsayılar birimler bazında değişmemekte, tüm panel veri için ortak sabit terim ve katsayılar tahmin edilmektedir (Tatoğlu, 2012). Bu varsayımsal basitleştirme ile birimlerden ve birimlerin zaman seyirlerinden oluşan veri üzerinden panel için etkin ve tutarlı katsayıların tahmin edilebilmesi amaçlanmaktadır.
\
Panel Veri Analizinde Birim Etkisi
Tek yönlü statik panel veri modellerinde ilk aşama birim etkisinin incelenmesidir. Diğer yandan panel verinin tek yönlü olduğu varsayımını kaldırmamız durumunda birim etkisi, birim ve/veya zaman etkileri şeklini alacaktır. Söz konusu birim ve/veya zaman etkileri çift yönlü panel veri modellerine dahil olan ve bu yazının kapsamı dışında kalan bir konudur.
\
Panel veri analizinde "birim etkisi", incelenen her bir grubun (ülke, firma, birey vb.) zamanla değişmeyen ve ölçülemeyen özelliklerini ifade eder. Örneğin, 20 farklı ülkenin ekonomik büyüme verilerini analiz ederken, bu ülkelerin coğrafi konumu, kültürel yapısı veya tarihsel mirası gibi faktörler birim etkisi olarak kabul edilir. Bu etkiler, veri setinde açıkça yer almasa bile sonuçları gizlice etkileyebilir. Benzer şekilde, bir restoran zincirinin kârlılık analizinde restoranların bulunduğu semtin demografik yapısı birim etkisi olarak ele alınır. Bu tür etkileri görmezden gelmek, analiz sonuçlarını yanıltıcı hale getirebilir (Baltagi, 2021).
\
Statik panel veri analizinde öncelikle panel veri modelinde birim etkisinin olup olmadığı kontrol edilmelidir. Eğer modelde birim etkisi yok ise söz konusu model birim etkilerini hesaba katmaksızın tüm verileri havuzlayarak EKK ile tahmin edilir. Bu yönteme Havuzlanmış En Küçük Kareler yöntemi denir (Çınar, 2021).
\
Birim Etkisinin Tespiti: Breusch-Pagan (1980) Lagrange Çarpanı Testi
Panel veri modellerinde birim etkisinin olup olmadığını Breusch-Pagan (1980) Lagrange çarpanı yöntemi ile test edebiliriz. Bu test, panel veri modellerinde birim etkilerinin varlığını kontrol etmek için kullanılır. Temel amaç, birimlere özgü etkilerin varyansının sıfır olup olmadığını test etmektir. Yani, birimler arasında ölçülemeyen ve zamanla değişmeyen farklılıkların istatistiksel olarak anlamlı olup olmadığını belirler.
\
- : Rassal birim etkilerinin varyansı sıfırdır (birim etkisi yoktur).
- : Rassal birim etkilerinin varyansı sıfırdan farklıdır (birim etkisi vardır).
Bulguları Yorumlama:
- ise: reddedilir ve kabul edilir. Modelde istatistiksel olarak anlamlı bir birim etkisi vardır ve bu etki görmezden gelinemez. Aksi takdirde birim etkisinin ihmali sebebiyle yanıltıcı sonuçlar elde edilecektir.
- ise: hipotezi reddedilemez. Panel veri modelinde birim etkisinin olmadığı sonucuna varılır. Bu durumda veri birimler bakımından farksız kabul edilerek birimler görmezden gelinir ve Havuzlanmış En Küçük Kareler yöntemi kullanılır.
Panel Veri Analizinde Birim Etkisinin Modellenmesi
Modelde birim etkisinin saptanması durumunda, bu etkinin modellenmesi için iki temel yaklaşım söz konusudur: Sabit Etkiler ve Rastsal Etkiler tahmincileri (Wooldridge, 2010). Birim etki altında modelin hangi tahminci ile etkin ve tutarlı bir şekilde tahmin edilebileceğine dair hipotez testi ise Hausman (1978) testidir. Hausman testi, sabit etkiler modeli ile rassal etkiler modeli arasında seçim yapmak için kullanılan temel bir ekonometrik testtir.
\
Hausman (1978) Testi
Hausman testi, sabit etkiler modeli (FE) ve rassal etkiler modeli (RE) tahmincilerinin tutarlılığını karşılaştırır. Eğer açıklayıcı değişkenler ile birim etkileri arasında korelasyon yoksa (RE varsayımı geçerliyse), her iki model de tutarlıdır ancak RE daha etkindir. Korelasyon varsa FE tutarlı kalırken RE tutarsız olur.
\
- : Açıklayıcı değişkenler ile birim etkileri arasında korelasyon yoktur (RE modeli uygundur).
- : Açıklayıcı değişkenler ile birim etkileri arasında korelasyon vardır (FE modeli tercih edilmelidir).
Test, FE ve RE tahminleri arasındaki farkların karelerinin toplamına dayanır ve bu istatistik ki-kare dağılımı gösterir.
\
Bulguları Yorumlama:
- ise: reddedilir, kabul edilir. Açıklayıcı değişkenler ile birim etkileri arasında korelasyon olduğuna karar verilir ve Sabit Etkiler Modeli (FE) kullanılır.
- ise: reddedilemez. Açıklayıcı değişkenler ile birim etkileri arasında korelasyon olmadığına karar verilir ve Rastsal Etkiler Modeli (RE) kullanılır.
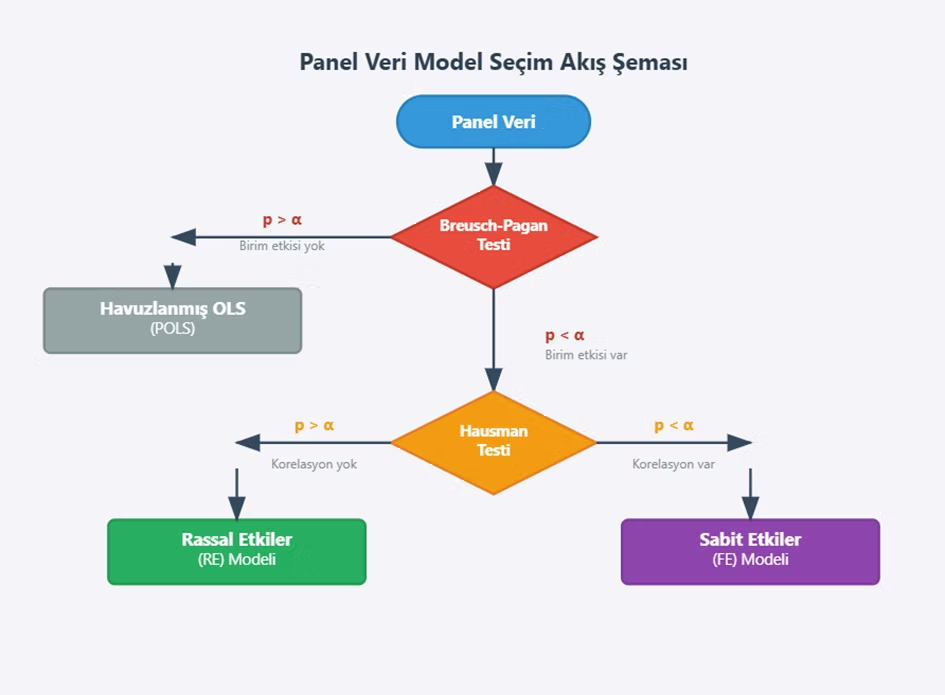
Panel veri analizinin temellerinin anlaşılabilmesi amacıyla birim etkiler ile sınırlandırılmış ve basitleştirilmiş bir panel veri modelinde tahminci seçim yöntemi ile ilgili yönerge Şekil 1’deki gibi görselleştirilebilir.
Tez veya makalenizde panel veri analizi için uzman desteğine ihtiyaç duyarsanız panel veri analizi danışmanlığı sayfamızdan süreci inceleyebilir ve bütçenizi hesaplayabilirsiniz.
Kaynakça
Baltagi, B. H. (2021). Econometric Analysis of Panel Data. New Delhi: Springer Texts in Business and Economics. doi:10.1007/978-3-030-53953-5
Breusch, T. S., & Pagan, A. R. (1980). The Lagrange Multiplier Test and its Applications to Model Specification in Econometrics. The Review of Economic Studies, 47(1), 239–253. doi:10.2307/2297111
Çınar, M. (2021). Panel Veri Ekonometrisi: Stata ve EViews Uygulamalı. Bursa: Ekin Basım Yayın Dağıtım.
Hausman, J. (1978). Specification Tests in Econometrics. Econometrica, 46(6), 1251–1271. doi:10.2307/1913827
Tatoğlu, F. Y. (2012). Panel Veri Ekonometrisi. İstanbul: Beta Yayınları.
Wooldridge, J. M. (2010). Econometric Analysis of Cross Section and Panel Data. London: The MIT Press.